NISAを始めて、私は少しずつ投資に回すお金を増やしていきました。
でも、いくら投資をしたくなっても、全部のお金をNISAに入れるつもりはありませんでした。
私には、どうしても現金で残しておきたいお金があったからです。
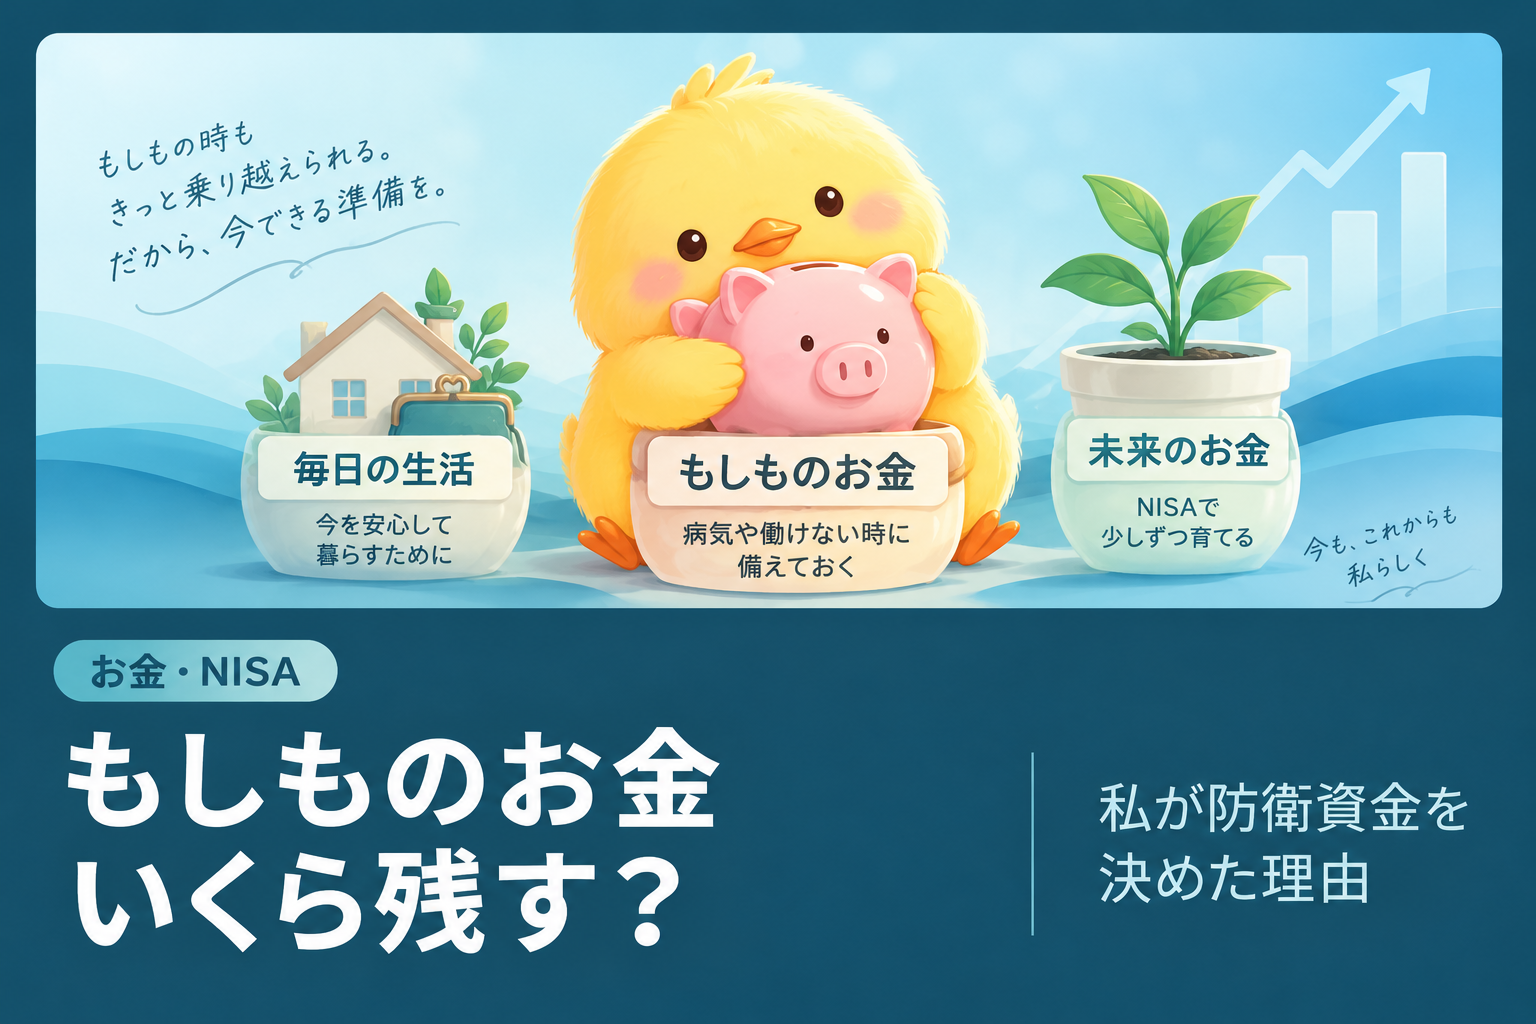
それが、何かあった時のための「もしものお金」。
いわゆる防衛資金です。
私の場合、その金額を250万円にしました。
今回は、乳がんを経験した私が、なぜ250万円を現金で残すことにしたのか。
そして、毎日の生活のお金・もしものお金・未来のお金を、どう分けて考えるようになったのかを書いてみようと思います。
病気を経験してから「もしものお金」を考えるようになった
44歳で乳がんになった時、お金のことはやっぱり心配でした。
治療費はどれくらいかかるんだろう。
もし長く働けなくなったら、生活費はどうしよう。
再発して、また治療が必要になったら?
病気になる前とは、お金に対する考え方も少し変わったと思います。
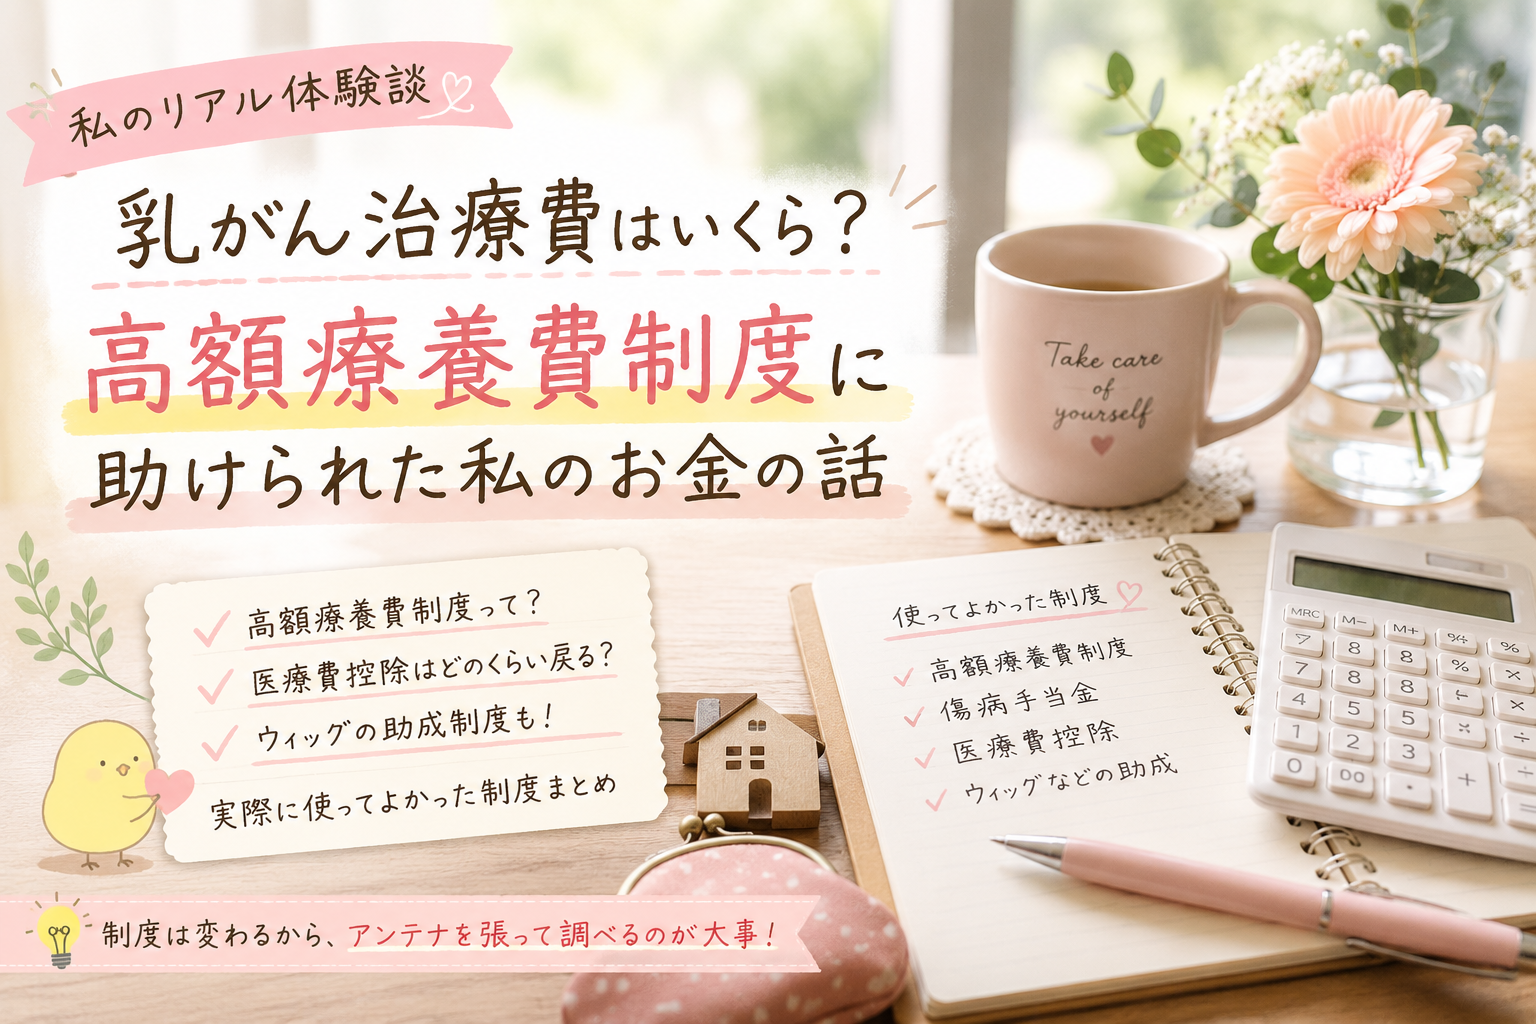
幸い、私の場合は医療保険に入っていて、手術や入院にかかる費用の一部を保険で賄うことができました。
がんになったことで、その後の保険料の支払いも免除されています。
また、もし数か月単位で働けなくなるようなことがあれば、条件を満たせば傷病手当金を利用できる場合もあります。
実際に乳がん治療でどれくらいお金がかかったのか、どんな制度に助けられたのかについては、別の記事にまとめています。
【ここに「がんになって分かった、日本の医療制度のありがたさ」のブログカード】
もちろん、保険や制度があるから現金を残さなくてもいい、とは思いませんでした。
むしろ私は、
「それとは別に、自分ですぐ使えるお金も残しておきたい」
と考えました。
防衛資金は「1年間暮らせるくらい」にした
では、いくら残しておけば私は安心できるんだろう。
考えた結果、私が決めたのは250万円でした。
ものすごく細かく計算して出した金額ではありません。
私の場合は、
「もし収入がなくなっても、とりあえず1年間暮らせるくらい」
をひとつの目安にしました。
ただし、ギリギリの生活費だけではありません。
突然何かが壊れるかもしれない。
予定外の出費があるかもしれない。
そんな時まで「あといくら使える?」とハラハラしながら暮らすのは嫌でした。
だから、1年間暮らすために必要だと思う金額に、少し余裕を持たせて250万円。
これを私の「もしものお金」にすることにしました。
防衛資金として250万円が正解だ、という意味ではありません。
必要な生活費も、家族構成も、収入も、入っている保険も、人によって違います。
あくまでこれは、私が自分の生活を考えて決めた金額です。
毎日の生活・もしものお金・未来のお金
NISAを始めてから、私は自分のお金を大きく3つに分けて考えるようになりました。
「毎日の生活のお金」
「もしものお金」
「未来のお金」
毎日の生活は、基本的に今の収入の中でやっていく。
何かあった時のために、防衛資金は現金で置いておく。
そしてNISAに入れたお金は、未来のためのお金。
この3つです。
私の中では、この分け方がとても分かりやすかったです。
特にNISAのお金は、今の生活とは切り離して考えています。
必要になれば売却することはできますが、基本的には長く置いておくつもりです。
強引に言えば、
「もう無かったもの」
と思うくらいの感覚です。
今日の生活費が足りないからNISAから出す。
急な出費があったからNISAを売る。
できれば、そういう使い方はしたくありません。
だからこそ、未来のお金とは別に「もしものお金」を現金で残しておくことにしました。
250万円は「増やすためのお金」ではない
投資を始めると、現金で置いてあるお金を見て、
「これも投資したら増えるかもしれないのに」
と思うことがありました。
実際、私はNISAを始めてから、もっと投資したいという気持ちが出てきました。
【ここに「NISAを始めたらもっと投資したくなった」のブログカード】
それでも、防衛資金の250万円には手をつけないと決めています。
このお金の役割は、増えることではないからです。
できれば一度も出番がないほうがいい。
でも、何かあった時には、
「ここにお金がある」
と思える。
それだけで役割を果たしているお金だと思っています。
未来のお金を増やしたい気持ちと、今の自分を守るためのお金。
どちらか一方ではなく、両方を持っておく。
そのほうが、私は安心してNISAを続けられると思いました。
銀行口座一本だった私が、自分でお金の行き先を決めた
以前の私は、貯めたお金を銀行口座に置いておくことしか知りませんでした。
銀行に入れておけば安心。
長い間、そう思っていました。
だから、そこからまとまったお金を証券口座へ移したことは、私にとってかなり思い切った行動でした。
防衛資金についても、
「絶対にこの金額が正しい」
という答えがあったわけではありません。
とりあえず私は1年間。
しかもギリギリではなく、少し余裕を持たせる。
そうやって、自分で250万円という線を引きました。
ここまでは守る。
ここから先は、未来のために使ってみる。
自分で考えて、自分で決めました。
それが、私は素直に嬉しかったんです。
結果がどうあれ、自分で決めて動けたこと
NISAに入れたお金が、この先どうなるかは分かりません。
増えるかもしれないし、大きく下がる時もあると思います。
防衛資金250万円という金額だって、これから生活が変われば見直すことがあるかもしれません。
それでも今の私は、
「毎日の生活のお金」
「もしものお金」
「未来のお金」
を自分なりに分けることができました。
ずっと銀行口座に置いておくしか知らなかった私が、自分で調べて、自分で考えて、自分のお金の行き先を決めた。
結果はどうあれ、私はそのことが嬉しかったです。
お金のことに絶対の正解はないのかもしれません。
だからこそ、誰かの正解をそのまま真似するのではなく、
「私はどうしたら安心して暮らせるんだろう」
と考えてみる。
私の場合、その答えのひとつが「もしものお金250万円」でした。
おわりに
乳がんを経験してから、私は「もしもの時」のことを何度も考えてきました。
でも、もしものことばかり考えて、未来へ進めなくなるのも違う。
今の生活を大切にする。
もしもの時に備える。
そして、未来のためのお金も少しずつ育てていく。
私は、この3つを分けて考えることで、以前よりお金と付き合いやすくなりました。
防衛資金は、使うためにワクワクするお金ではありません。
できれば、ずっと出番がないままでいてほしい。
それでもそこにいてくれるだけで、
「何かあっても、とりあえず大丈夫」
と思わせてくれる。
私にとって、この250万円は「もしものお金」であり、お守りのようなものです。
増えなくてもいい。
使わずに済むなら、それが一番いい。
ただそこにあることで、私は安心して今を暮らし、未来のお金を育てていける。
そんな役割のお金も、私には必要でした。
そして、そのお金を残したうえで、私は未来のお金を動かすことにしました。
まとまったお金を実際に移す時には、さすがに少し「エイヤッ」という気合も必要でした。
そして、いざ動かしてみたら、思わぬところで苦戦することになります。

コメント